 bingdada
碧桂园2026年上半年营收441亿元,同比减亏16.3%,主要得益于费用管控和债务重组收益。公司正通过轻资产代建和建筑机器人商业化应用,加速从规模扩张向精益运营转型。
在房地产行业深度调整的周期里,碧桂园(02007.HK)于8月28日交出了一份颇具观察价值的2026年中期答卷。从表面数据看,营收441亿元、同比减亏16.3%的成绩单并不亮眼,但若将视角拉长至行业转型的宏观叙事中,这家曾经的龙头房企正在经历一场深刻的“瘦身健体”与第二曲线探索。
市场往往对房企营收下滑的第一反应是“卖不动了”,但拆解碧桂园这份中报的利润变动因素,会发现其核心症结在于行业性的结转滞后与成本错配。
一方面,随着保交房任务进入收尾阶段,当期交付体量自然缩减,直接拉低了营收规模。另一方面,房地产企业的收入确认具有特殊性——今天结转的收入对应的是两三年前拿地、建设的成本。在2021年至2023年高地价时期获取的项目,恰好集中在本报告期内进入结转通道,而同期市场已进入降价去化环境。这种“高成本输入、低价格输出”的时间差,构成了利润表上最主要的失血点。
此外,财务层面的审慎处理也加剧了账面压力。中报显示,公司计提了约62亿元存货减值及约38亿元金融资产和财务担保减值损失。这一操作虽短期内侵蚀利润,但实质上是在为历史包袱“排雷”,有助于后续报表轻装上阵。作为对冲,公司录得约41亿元的其他收入及收益,主要来源于金融负债公允价值变动及债务重组收益。
值得注意的是,在收入收缩的同时,碧桂园在费用管控上展现了极强的执行力。上半年销售管理费用降至约32亿元,同比降幅达19.7%。这种“节流”动作,反映出管理层在行业寒冬中保现金流的明确导向。
判断一家房企是否真正触底,关键看销售端的造血能力。2026年1-6月,碧桂园累计实现权益合同销售金额约142.5亿元,权益销售面积约182.5万平方米。单看绝对值,这一规模与高峰时期不可同日而语,但其变动趋势与国家统计局公布的全国新建商品房销售走势基本同步,意味着公司并未出现脱离大盘的失速下滑。
更具指标性意义的是第三方机构克而瑞的数据:2026年1-7月中国房企操盘面积排行榜中,碧桂园重返行业前十。在大量民营房企收缩战线甚至退出江湖的背景下,这一排名回升不仅是对其存量土储消化能力的认可,也为其在融资环境边际改善时争取资源提供了筹码。
如果说地产开发主业是在“守”,那么碧桂园近年来力推的“一体两翼”战略则是在“攻”。这一战略框架下,地产开发为主体,凤凰智拓建管与腾越建科为两翼,分别指向轻资产代建与智能建造。
凤凰智拓建管的扩张路径清晰反映出碧桂园对行业趋势的判断——在土地红利消退后,管理红利正在崛起。上半年,该平台新拓了湖北巴东海拓滨江府住宅开发、安徽宿州萧县商业地块以及广州AI云谷产业园等全过程委托管理服务项目。
尤其值得关注的是其在城市更新与公建配套领域的突破。凤凰智拓承接了华南某知名国际学校及高中校区的改造项目,并利用暑假40天的窗口期高效完成了校园设施的全方位功能提升。这种将房地产开发中积累的工程管理能力外溢至教育、产业园等赛道的做法,正在拓宽传统房企的生存边界。截至目前,该平台累计承接代管代建项目已超过200个。
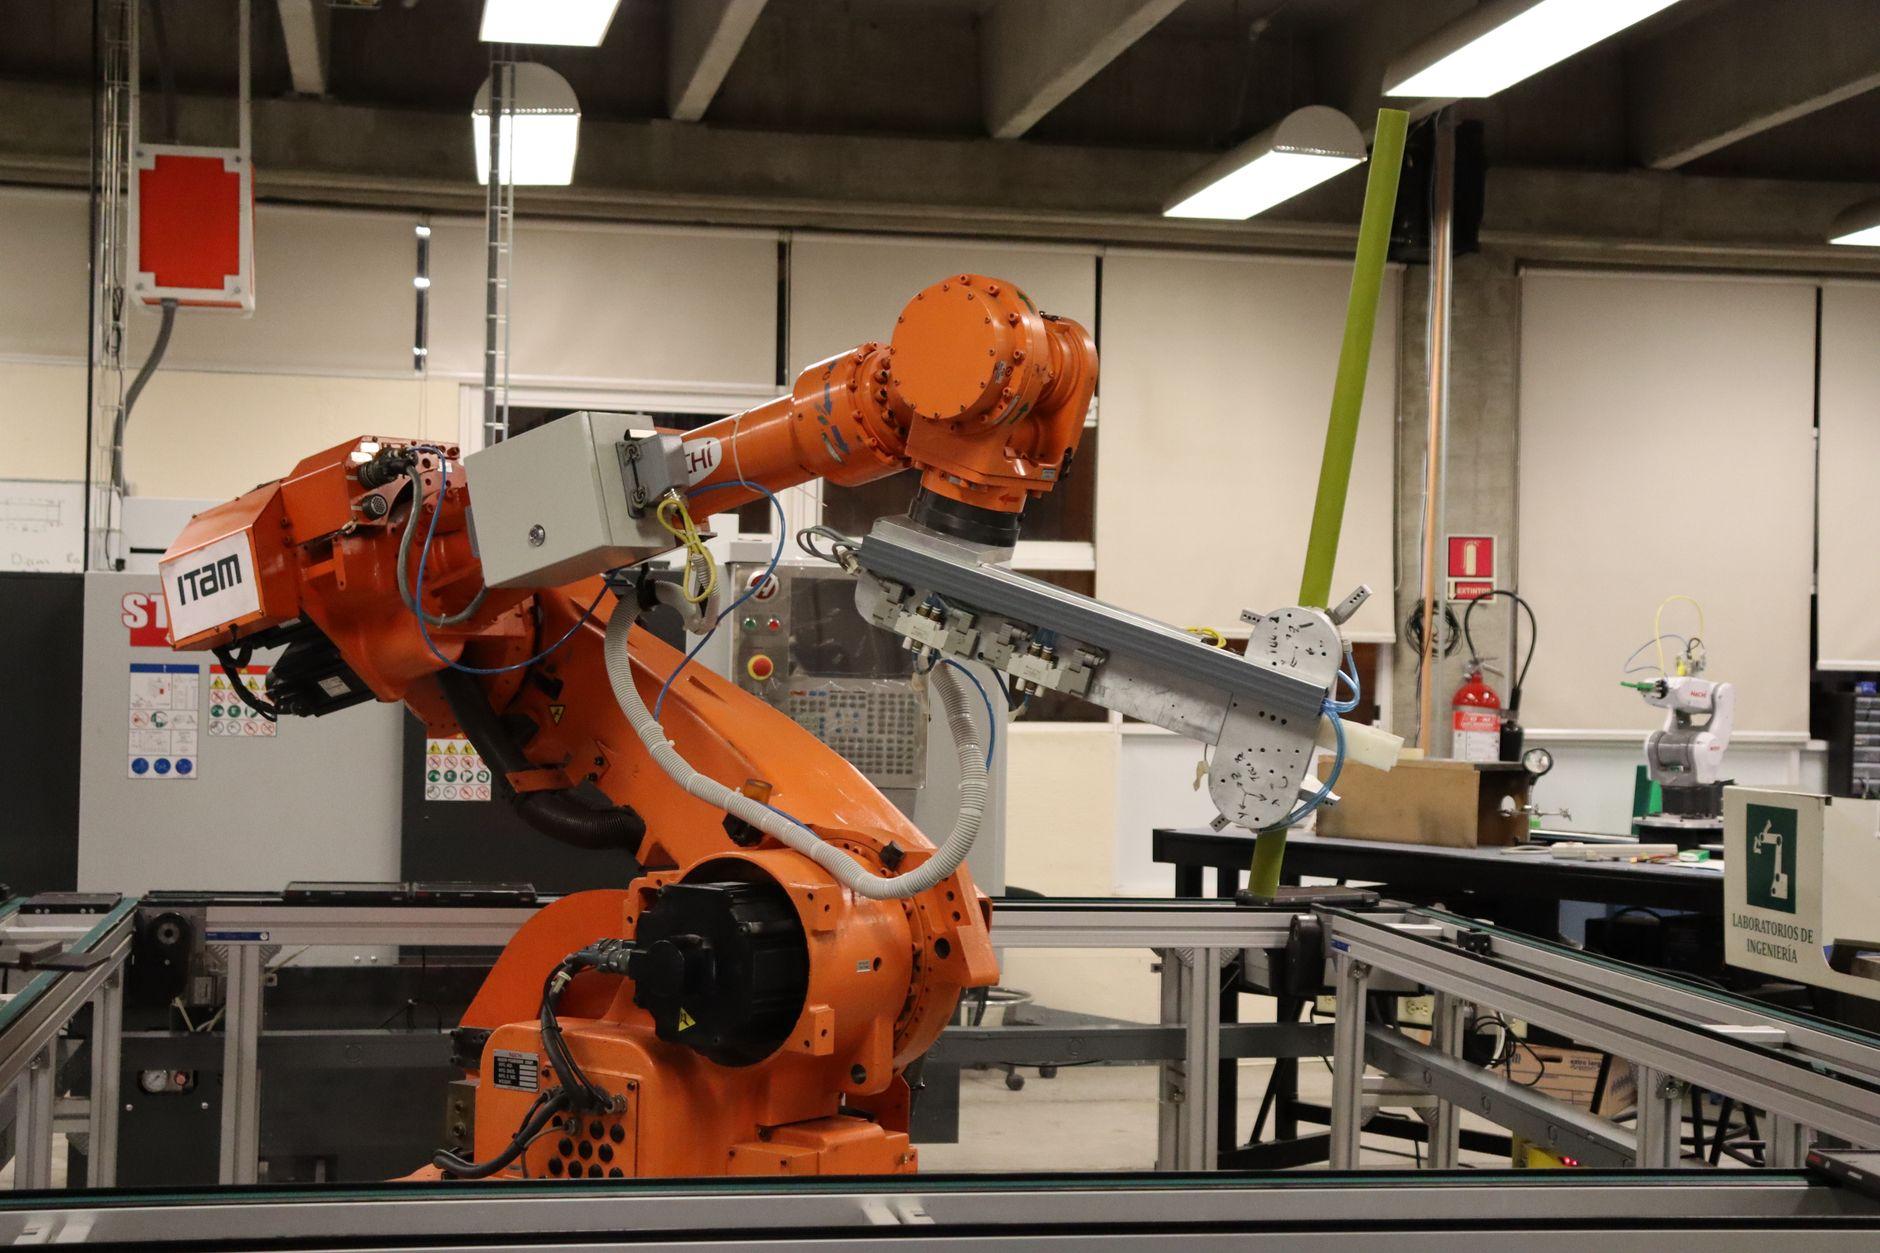
另一翼腾越建科则代表着碧桂园对建筑业生产力变革的押注。其构建的“建筑机器人+新型装配式+BIM数字化”融合体系,已从实验室走向工地。中报披露,目前已有28款建筑机器人投入商业化应用,累计交付超5200台次,应用面积突破4000万平方米。
这一数据的意义在于,它证明了建筑机器人并非停留在展示层面的“噱头”,而是已经能够承担实际的施工任务并产生商业价值。在人口老龄化导致建筑业用工荒加剧的背景下,智能建造不仅是效率工具,更是行业未来的核心竞争力。
碧桂园在建筑机器人领域的布局并非孤例。事实上,国内多家科技企业与建筑央企均在推进类似方向的探索。例如,广东博智林机器人有限公司(碧桂园旗下)与等企业在装配式建筑与智能施工设备上均有落地项目。此外,像大疆等无人机企业也在切入工地巡检与测绘场景。相比之下,碧桂园的优势在于其依托自身庞大的开发体量,为机器人提供了丰富的“练兵场”,形成了“研发-试用-迭代-推广”的闭环。这种从需求端倒逼技术落地的模式,与单纯的技术驱动相比,更具商业可持续性。
当然,智能建造的规模化推广仍面临初始投入高、工地场景复杂、标准体系缺失等挑战。但从中报披露的交付数据看,碧桂园已经跑通了商业闭环的第一步。
尽管减亏幅度可观,但碧桂园仍处于阶段性亏损状态,总资产约7455亿元,净资产约310亿元,虽然保持为正,但安全垫并不厚实。未来其面临的主要挑战包括:一是存货减值是否出清,若市场继续下行,不排除进一步计提的可能;二是代建与智能建造业务虽然增速可观,但体量尚不足以完全对冲开发主业的收缩;三是融资环境的恢复节奏,将直接影响其后续的土储补充与债务滚续能力。
综合来看,碧桂园正在经历从“规模扩张型”向“精益运营型”的关键转身。减亏数据只是一个结果,其背后费用控制的执行力、代建业务的拓展速度以及建筑机器人的商业化进度,才是判断这家企业能否穿越周期的核心观察指标。
碧桂园上半年减亏约16.3%,主要得益于严格的费用管控(销管费用同比下降19.7%)、债务重组收益的确认,以及部分金融负债公允价值变动带来的正向贡献。同时,存货减值和金融资产减值计提虽侵蚀利润,但相比去年同期的减值规模有所收窄。
“一体”指房地产开发主业,“两翼”指凤凰智拓建管(轻资产代建与城市配套服务)和腾越建科(建筑机器人、装配式建筑与BIM数字化)。该战略旨在通过轻资产服务输出和智能建造技术,对冲开发业务下行风险,培育第二增长曲线。
截至2026年中报,碧桂园已有28款建筑机器人投入商业化应用,累计交付超5200台次,应用面积超4000万平方米。这些机器人主要覆盖混凝土浇筑、墙面处理、喷涂等工序,已在部分项目中实现规模化应用。
根据克而瑞发布的2026年1-7月中国房企操盘面积排行榜,碧桂园位列前十。该榜单统计的是房企的实际操盘销售面积,反映了其在项目运营和去化方面的实际执行力,而非单纯的合同销售额。
Bingdada 是一个专注 SEO、GEO(生成式引擎优化)与 AEO(答案引擎优化)的内容平台,由资深内容编辑、SEO 技术工程师与 AI 研究专家组成的团队持续运营。我们追踪搜索引擎与生成式 AI 的最新动态,为读者提供准确、实用、可落地的方法论与行业洞察。
编辑团队:内容策划 · 技术编辑 · AI 研究组
网站:bingdada.com
© 2026 Bingdada. 保留所有权利。
Поместите бренд в ленту читателя
Рекламные места внутри статей — моменты высокого внимания, идеальны для запуска продуктов и набора на мероприятия.
SEO & GEO 技术探索者,专注于搜索引擎优化和生成式引擎优化。
中美建立AI对话机制与三大运营商叫停0元购机,看似无关的两件事共同指向技术治理逻辑的转变。本文从算力投资回报、智能体失控、数据隐私执法等维度,解析全球科技产业正在经历的制度重构。
Meta 在 Connect 大会上更新多条智能眼镜产品线,推出无摄像头的纯音频型号与超轻 VR 眼镜,以「做减法」和「时尚化」双线策略,重新思考智能眼镜的产品定义与市场边界。
端侧AI的竞争焦点正从模型参数量转向任务闭环能力。芯片厂商通过异构计算、多模型协作和生态整合,试图让智能体在手机上真正跑通工作流,但成本、迭代速度和跨终端协作仍是待解难题。
Получайте свежие материалы по SEO и GEO.
Мы уважаем вашу конфиденциальность. Отписаться можно в любой момент.
Войдите, чтобы присоединиться к обсуждению
