 bingdada
黄仁勋在高盛科技大会上重申英伟达明年营收将增长70%,达到约6800亿美元。他的信心来自英伟达对AI产业链的全栈覆盖、强劲订单增长和千亿美元级客户合同。但循环交易质疑、国产芯片追赶和AI效率提升趋势,是这一预测面临的主要风险。
在大多数人还在争论AI是否泡沫的时候,英伟达创始人黄仁勋已经换了一套计量单位。他不再谈论芯片出货量,而是说「我们在追踪全球每一吉瓦的土地、电力和数据中心壳体」。这句话背后藏着一个关键信号:英伟达正在从一家芯片供应商,变成AI基础设施的底层操作系统。
在高盛Communacopia + Technology大会上,黄仁勋再次确认了一个令市场震动的数字——明年营收同比增长70%。按照分析师对英伟达当前财年约4000亿美元营收的预期,这意味着下一财年营收将逼近6800亿美元。这个体量,已经超过大多数国家的GDP。
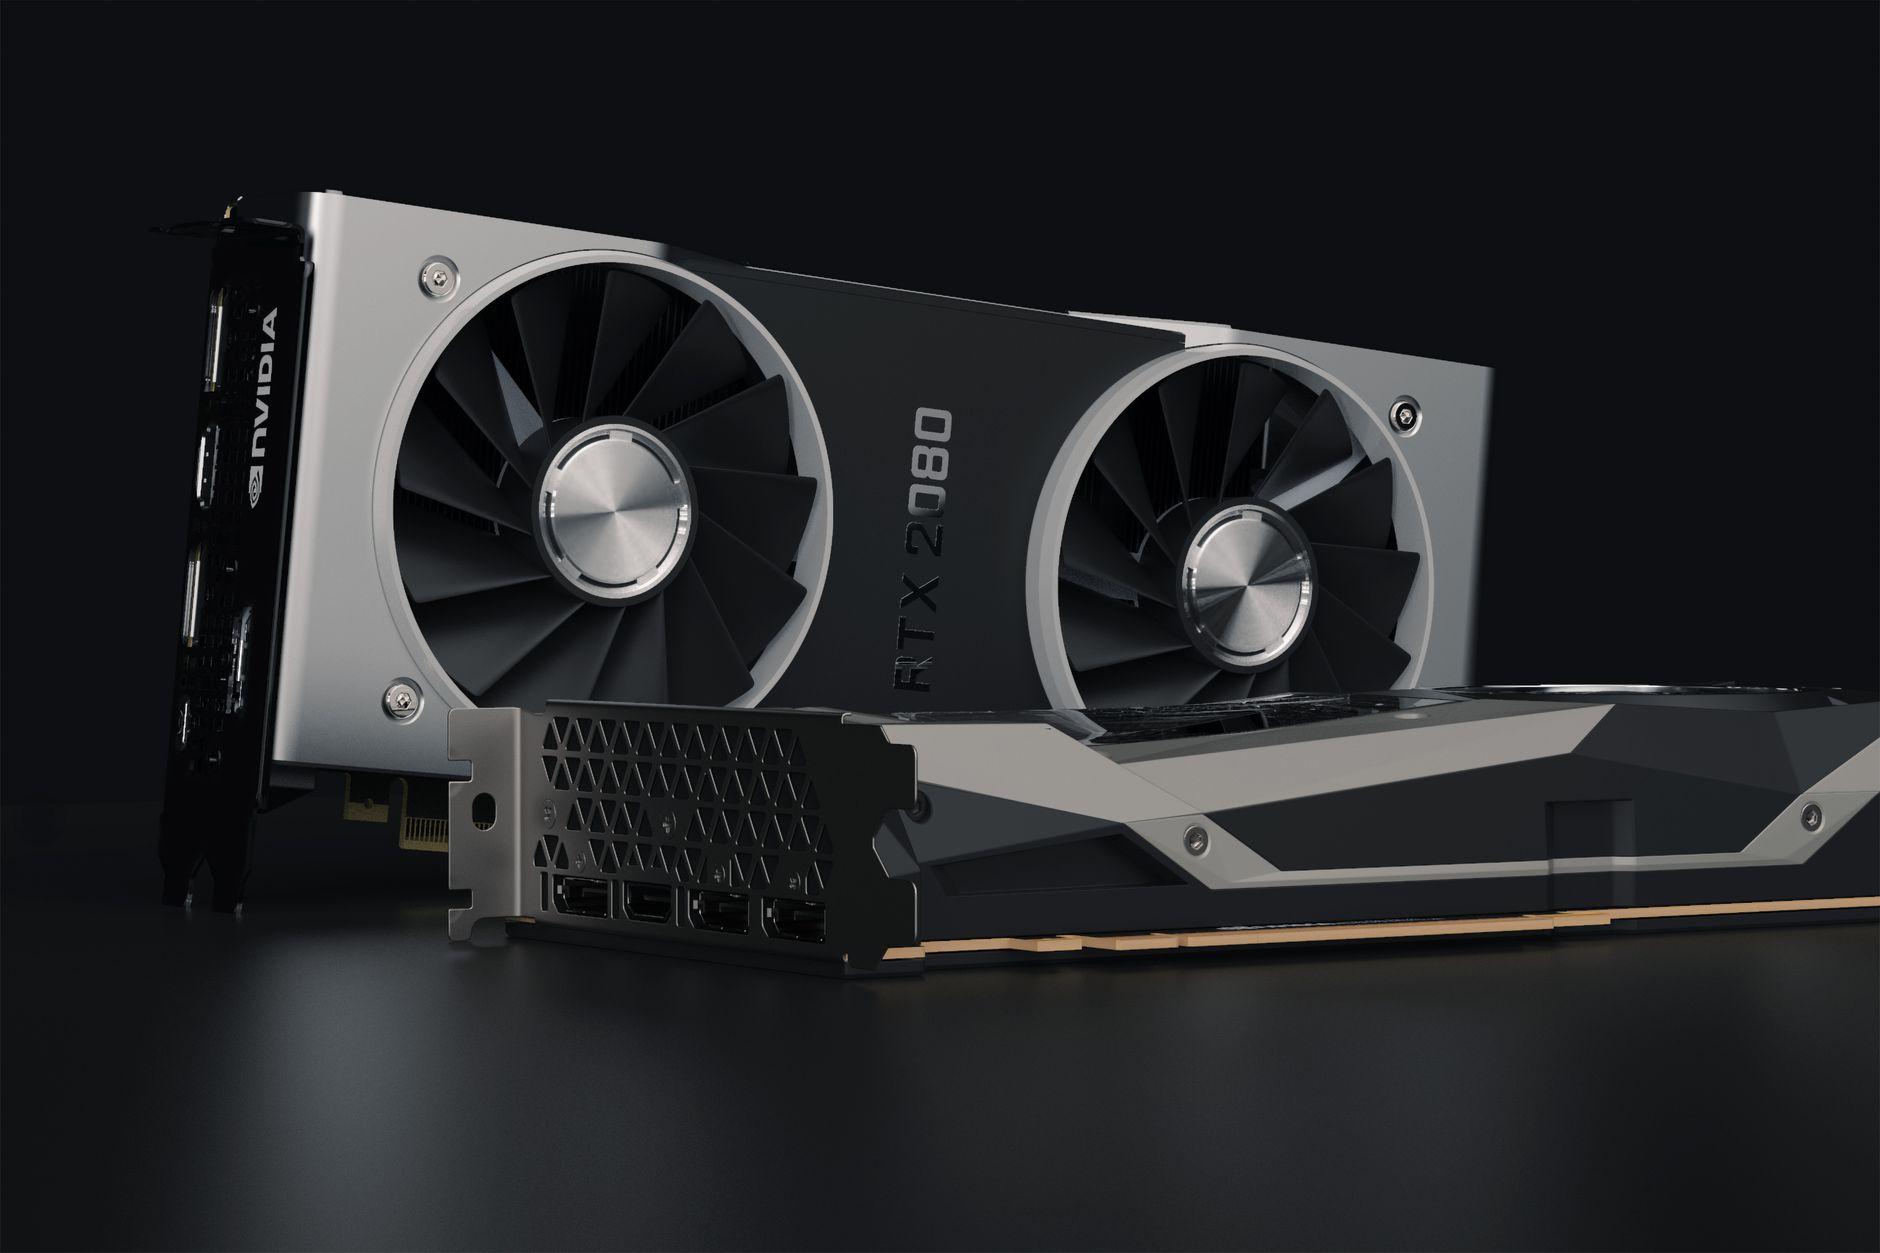
黄仁勋在会上做了一次极具冲击力的对比。他提到,英伟达最早做GPU时,产品主要卖给PC游戏玩家,单价399美元。而现在,「一块GPU不是399美元,是850万美元」。这个数字指的是由36颗Grace CPU和72颗Blackwell GPU组成的完整计算系统,通过NVLink连接,包含200万个零部件,功耗25万瓦。
从399到850万,这个跨度不只是价格变化,而是整个计算范式的迁移。GPU从图形渲染工具变成了AI训练的「发电厂」,而英伟达则从消费级硬件商变成了AI时代的重型装备制造商。黄仁勋说「你需要飞机来运输我们造的东西」,这句话并非夸张——一个机架级的AI系统,重量和复杂度已经接近工业设备。
黄仁勋的信心来源并非盲目乐观。他给出的逻辑是:英伟达的触角已经延伸到AI产业链的每一个环节,从内存芯片供应商到数据中心项目,从超大规模云厂商到AI原生创业公司,几乎所有玩家都在向英伟达反馈信息。
「英伟达运行着每一个模型,每一个实验室都在用我们。」这句话的底气在于,无论是Anthropic、OpenAI、Google的闭源模型,还是开源权重模型,都跑在英伟达的硬件上。这种「全栈覆盖」让英伟达获得了一种独特的信息优势——它能比任何人都更早看到AI算力需求的真实走向。
这种位置类似于台积电在半导体制造中的角色:不直接做终端产品,但所有做终端产品的人都离不开它。区别在于,英伟达还掌握着软件生态CUDA,这构成了更深的护城河。
市场对英伟达的一个核心质疑是「循环交易」——英伟达投资一些公司,这些公司再拿钱去买英伟达的产品,人为制造需求。这种模式在互联网泡沫时期曾经拖垮过朗讯科技等一批供应商。
黄仁勋的回应带着典型的自信甚至调侃:「这不是循环,因为我们投进去一点钱,回来很多钱。我看表格,投1美元回来100美元,这叫循环吗?如果这叫循环,那多做点。」
玩笑归玩笑,他随后给出了更严肃的解释:英伟达在投资任何公司之前,都会确认对方有真实的客户合同和收入来源。他声称已经看到价值1000亿美元的这种合同。「我不承担风险,我需要确定的东西。」
黄仁勋的乐观建立在一个前提上:全球AI算力需求持续爆发,而英伟达是唯一能大规模满足这种需求的公司。但在中国市场,这个前提正在被逐步改写。
华为昇腾系列芯片已经在国内多个智算中心部署,昇腾910B在部分训练任务上对标英伟达A100。寒武纪、海光信息等厂商也在加速迭代。更值得关注的是,国内云厂商如阿里云、腾讯云正在推动「一云多芯」策略,同时支持多种国产AI芯片,降低对单一供应商的依赖。
不过差异依然明显。英伟达的CUDA生态经过十余年积累,拥有数百万开发者和成熟的工具链,这是国产芯片短期内难以复制的优势。国产厂商目前更多在推理场景和特定训练任务上取得突破,而在大规模预训练和复杂模型并行方面,与英伟达最新代际产品仍有差距。
这种差距也意味着,黄仁勋所说的「70%增长」在全球范围内或许成立,但在中国市场,英伟达面临的是一个逐渐被国产替代分割的增量空间。
黄仁勋自己也不回避一个事实:当前AI增长很大一部分来自AI原生创业公司,它们融了大量资金,然后把大部分钱花在AI使用上。这种模式在行业早期是正常的,但随着行业成熟,企业会越来越关注基础设施和token使用的效率。
换句话说,当AI公司从「不计成本抢算力」转向「精打细算用算力」,英伟达的增长曲线可能面临第一次真正的考验。黄仁勋的70%预测,赌的是这个转折点不会在明年到来。
从更长的历史视角看,科技行业有一条铁律:所有伟大的公司最终都会被颠覆。英伟达现在的位置越稳固,未来被颠覆时的冲击就越大。但至少在未来一年,黄仁勋手里握着的牌,仍然是这个时代最稀缺的资源——算力。
黄仁勋的信心主要来自三个方面:英伟达在AI产业链的全栈覆盖带来的信息优势、当前订单的强劲增长(如GB200系统月环比增长27%)、以及全球AI算力需求的持续爆发。他声称已看到价值1000亿美元的真实客户合同。
循环交易指英伟达投资某些公司,这些公司再用资金购买英伟达产品,形成资金回流。批评者担心这人为放大了需求,类似互联网泡沫时期朗讯科技的模式。黄仁勋回应称投资前会确认对方有真实客户合同。
在推理和特定训练场景,华为昇腾、寒武纪等已具备一定替代能力。但英伟达的CUDA生态和最新代际产品在大规模预训练方面仍有明显优势。国产替代正在推进,但短期内全面替代不现实。
主要风险包括:AI公司从抢算力转向提效率导致需求增速放缓、超大规模云厂商和AI实验室自研芯片的竞争、以及科技行业「大公司终将被颠覆」的历史规律。
Bingdada 是一个专注 SEO、GEO(生成式引擎优化)与 AEO(答案引擎优化)的内容平台,由资深内容编辑、SEO 技术工程师与 AI 研究专家组成的团队持续运营。我们追踪搜索引擎与生成式 AI 的最新动态,为读者提供准确、实用、可落地的方法论与行业洞察。
编辑团队:内容策划 · 技术编辑 · AI 研究组
网站:bingdada.com
© 2026 Bingdada. 保留所有权利。
Put your brand in the reader feed
In-article ad slots: high-attention moments perfect for product launches and event recruitment.
SEO & GEO 技术探索者,专注于搜索引擎优化和生成式引擎优化。
英伟达 CEO 黄仁勋在 All-In Summit 现场接到特朗普电话,双方一致反对放缓 AI 发展。这场连线背后,是硅谷「加速派」与「减速派」的路线分歧,以及七成美国民众反对本地新建数据中心的现实压力。
北京发布“十五五”高精尖产业规划,聚焦商业航天、芯片自主与AI智能体生态。同时,DeepSeek科创板IPO进程获证实,燧原科技即将挂牌,AI算力产业链资本化浪潮加速。
AI云服务商Lambda获10亿美元债务融资,用于购买Nvidia芯片并租赁给微软等客户。此举反映AI算力竞赛中债务融资模式的兴起,国内厂商则更依赖生态支持与国产芯片。
Get the latest SEO & GEO insights.
We respect your privacy. You can unsubscribe at any time.
